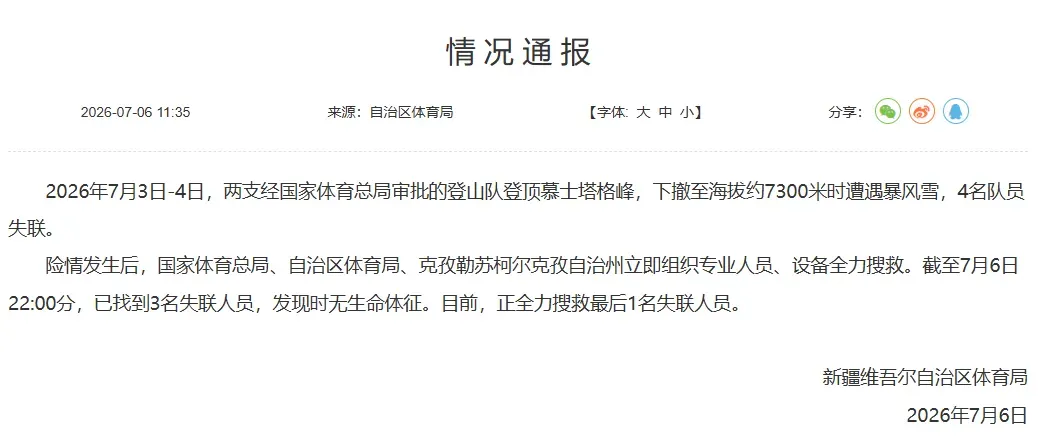
7月初,新疆慕士塔格峰,两支经审批的登山队完成登顶后在下撤途中遭遇暴风雪,4名队员一度失联。
官方通报
其中一位是一名21岁的登山者,此前通过保游网投保专业户外保障。在收到失联消息后,保游网第一时间跟进搜救情况及后续理赔。
7月4日接到报案时,人仍处于失联状态。7月5日下午消息传来,人找到了,但已无生命体征。
这起事故值得同行看的不只是“高海拔很危险”,而是一个更具体的问题:给客户配的那张保单,能不能接得住这种场景?
01
登顶完成了,风险却没有结束
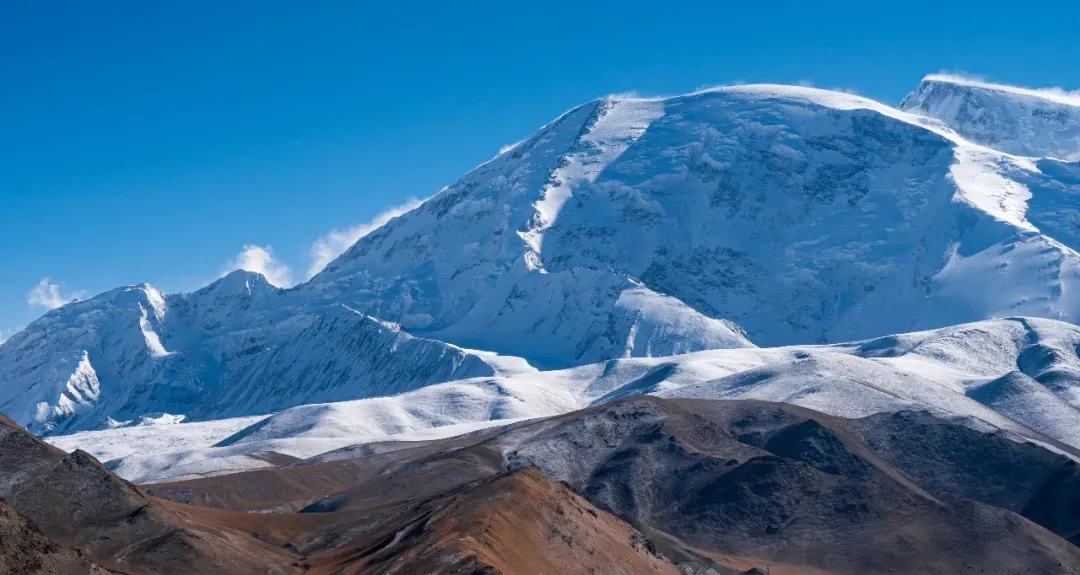
慕士塔格峰常被说成7000米级雪山里的“入门款”。山体平缓,坡度不陡,技术要求不高,登顶周期也短。也正因为这样,每年报名季,这里的商业攀登都挤满了人。
但“入门”两个字,容易让人看轻它。海拔7546米,空气含氧量不到平原的一半,天气说变就变。
2026年7月3日至4日,两支经审批的登山队伍登顶慕士塔格峰。下撤至海拔约7300米区域时,队伍突遇极端暴风雪,4名队员失联。
对做登山、徒步线路的同行来说,这类风险其实并不陌生。
路线可以提前规划,装备可以提前准备,但高海拔天气、低温、缺氧和体能消耗,有时并不会按计划走。
登顶完成,并不意味着风险已经结束。
02
从接到报案,到60万元意外身故保险金完成赔付
7月4日接到报案后,保游网做的第一件事,是核对这位客户的保单及保障信息,随后向承保公司完成报备。
这一步看着基础,但在高海拔事故里很关键——现场情况还在变化,报案先落地,后面的流程就不会从零开始。
接下来的几天,团队一边跟进搜救进展,一边与家属、承保公司保持沟通。在确认被保险人已无生命体征后,案件正式进入身故理赔流程。
理赔围绕三条线同时推进:事故情况的确认、保险责任的核对、理赔材料的协助准备。保游网持续协助家属沟通、核对材料,并跟踪保险公司的审核进度。
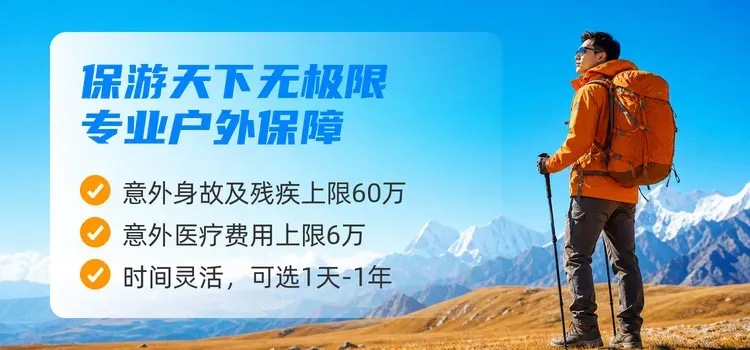
这位客户投保的是“保游天下”无极限专业户外保障,意外身故保障额度60万元。
保险责任确认后,保游网继续跟进赔付节点,直至案件结案,60万元意外身故保险金最终完成赔付。
保游网在这类案件中所做的,是在事故发生以后,把报案、信息确认、材料沟通、保险责任沟通和理赔进度一件件向前推进。
很多案件真正让人感到压力的,也恰恰是这个阶段。事故已经发生,家属还要面对后续事宜;与此同时,保险责任、事故证明、理赔资料和审核流程,又必须同步推进。
真正被考验的,往往不只是有没有一张保单,而是出险之后,事情能不能有人持续跟进。这也是保游网坚持做协赔的原因。
03
对旅业机构来说,真正难防的往往不是一种风险
1.看不见的风险
慕士塔格峰事故属于高海拔登山场景,暴风雪、低温、缺氧、体能消耗等风险都很直观。
但对旅行社、户外俱乐部以及各类文旅活动机构而言,真正需要关注的,并不只有这些“看得见”的高风险项目。
交通事故、突发疾病、意外跌落、自然灾害,可能发生在一趟再普通不过的行程里;而一旦进入徒步、登山、骑行、越野等户外场景,天气、路线、海拔和救援条件,又会进一步放大风险。
2.保险匹配风险
活动本身有风险,保障与实际场景是否匹配,同样是一种风险。
同样是“旅游意外险”,不同产品对高风险运动、海拔高度、活动性质等责任约定可能并不相同。
看起来都有保险,但真正出险以后,保障能否覆盖到具体活动,往往才是关键。
3.责任区分不清
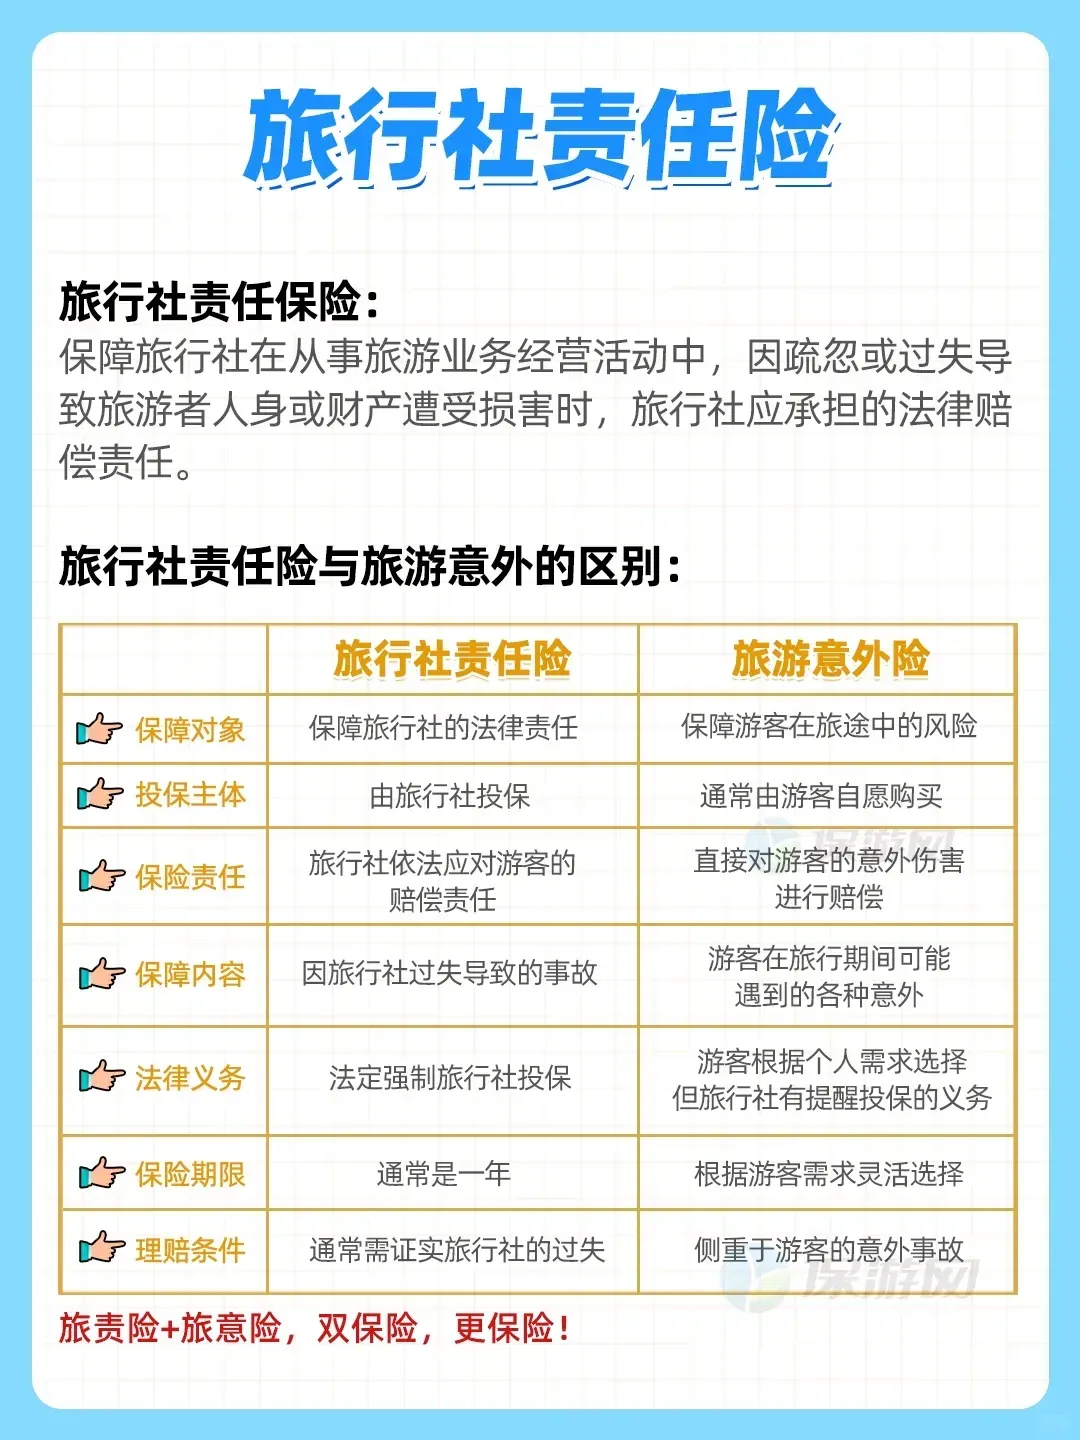
另外一个容易被混淆的问题,是游客个人意外与机构责任,两者并不是同一件事。
一次事故发生后,既可能涉及游客自身的人身保障,也可能涉及组织方责任认定。
旅意险解决的是个人保障问题,旅责险处理的则是另一套责任逻辑。
两者看似都与“事故”有关,实际对应的保障责任却并不相同。
对于保游网来说,风险服务并不是简单地给一个项目“配上一份保险”,而是先看真实经营场景:什么活动、什么人参加、在哪里进行、风险可能出现在哪一环,再判断什么样的保障更匹配。
因为很多时候,真正需要规避的并不是“有没有买保险”,而是风险已经发生,才发现保单和场景之间存在一道缺口。
保险不能替代安全本身,但专业的风险识别和保障配置,可以把事故发生之后的赔付纠纷和善后压力,尽量压低一些。
这也是保游网希望在一张保单之外,真正为文旅行业提供的价值。
👇点击此处咨询方案